NutJi Money Mindset
A LITTLE PLAN. A BETTER TOMORROW.

เรื่องเงินวางแผนได้
ผมอยากให้เรื่องเงิน
เป็นเรื่องสนุกและเข้าใจง่าย

ไม่ต้องเก่งเรื่องเงิน ก็เริ่มต้นได้
ค่อย ๆ เข้าใจ จัดการ และสร้างความมั่นคง
ให้กับทุกเป้าหมายที่มีความหมายกับคุณ

เริ่มเรียนรู้เรื่องเงิน ↗
ความรู้พื้นฐาน • อ่านง่าย • นำไปปรับใช้ได้
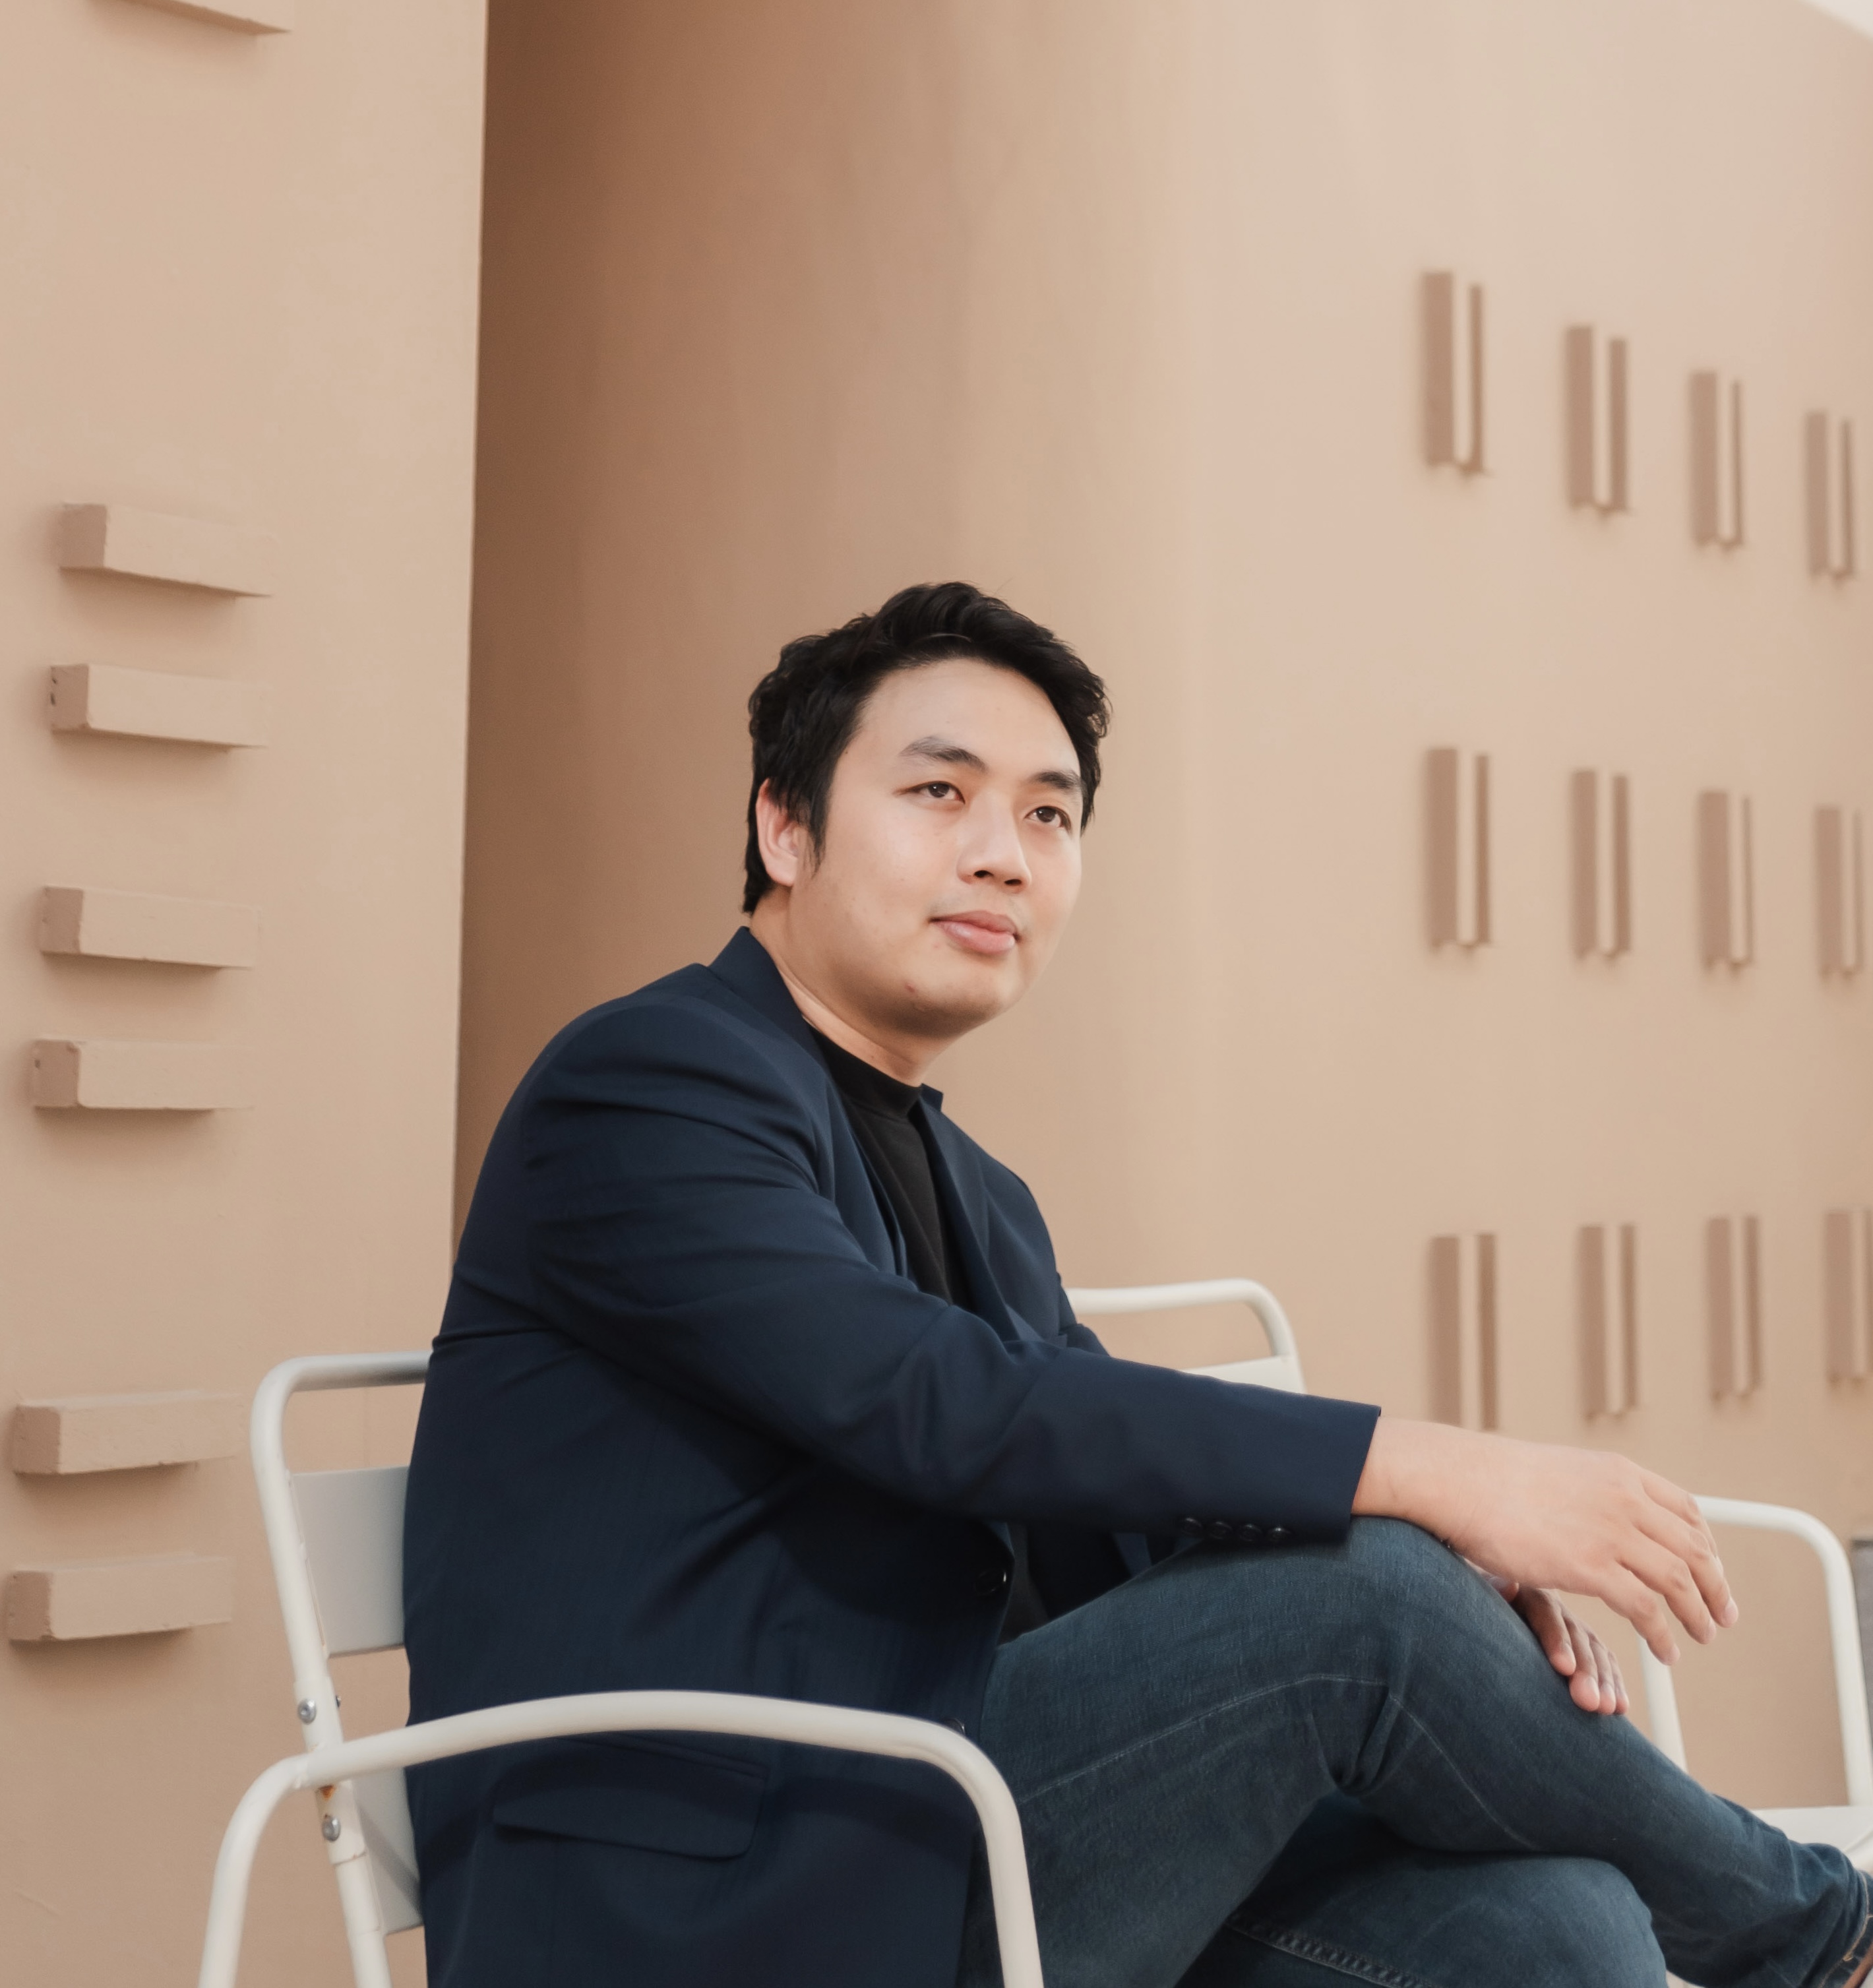
นัท อภิชา จิระโชติกร — NutJi Money MindSet
นัทจิ · NutJiนักวางแผนการเงิน และตัวแทนประกันชีวิต
รู้จักนัทจิ
PLAN FOR THE LIFE YOU WANT

ทำไมต้องวางแผนการเงิน?

เพราะชีวิตมีทั้งสิ่งที่เราเลือก และสิ่งที่คาดไม่ถึง
แผนการเงินช่วยให้เงินวันนี้ดูแลชีวิตปัจจุบัน และเตรียมพร้อมสำหรับวันข้างหน้า

สามเหลี่ยมการเงิน เริ่มจากฐานขึ้นสู่ยอดฐานชั้นที่ 1 คือสภาพคล่อง ชั้นที่ 2 คือการป้องกันความเสี่ยง ยอดชั้นที่ 3 คือการออมและลงทุน030201
เริ่มจากฐานที่มั่นคง แล้วต่อยอดอย่างมีเป้าหมาย
ภาพแสดงลำดับความสำคัญ ไม่ใช่สัดส่วนแบ่งเงิน
01

มีเงินใช้ และพร้อมรับเหตุฉุกเฉิน

รู้รายรับรายจ่าย จัดการหนี้ และแยกเงินสำรองที่หยิบใช้ได้เมื่อรายได้สะดุด เพื่อไม่ต้องรีบกู้หรือขายเงินลงทุนในจังหวะที่เสียเปรียบ

เริ่มวางแผนเงินออม ↗
02

ป้องกันความเสี่ยงที่รับเองไม่ไหว

สำรวจสวัสดิการและความคุ้มครองเดิม วางแผนรับค่ารักษา การสูญเสียรายได้ และภาระของคนข้างหลัง เลือกประกันเฉพาะส่วนที่จำเป็นและจ่ายไหว

รู้จักประกันแต่ละแบบ ↗
03

ออมและลงทุนให้ตอบโจทย์ชีวิต

แยกเงินตามเป้าหมาย เช่น บ้าน การศึกษาลูก และเกษียณ เลือกสินทรัพย์ตามเวลาที่จะใช้เงินและความเสี่ยงที่รับได้ พร้อมทบทวนเมื่อชีวิตเปลี่ยน

รู้จักสินทรัพย์ทางการเงิน ↗

สามเหลี่ยมการเงินเป็นกรอบช่วยจัดลำดับ ไม่ใช่กฎตายตัว คุณสามารถทำหลายด้านควบคู่กันตามสถานการณ์ โดยไม่ละเลยฐานสภาพคล่องและการป้องกันความเสี่ยง

เรียบเรียงจาก LH Bank · หลักการวางแผนการเงิน

แผนที่ดี ช่วยเปลี่ยนอะไรในชีวิต?

เรื่องในชีวิตเมื่อมีแผนความเสี่ยงหากไม่เตรียม
เงินใช้แต่ละเดือน

เมื่อมีแผนเห็นเงินเหลือและปรับรายจ่ายได้ก่อนขาดมือ

หากไม่เตรียมรายจ่ายอาจเกินรายรับและพึ่งหนี้ต่อเนื่อง

ตกงานหรือรายได้ลด

เมื่อมีแผนมีเงินสำรองให้เวลาปรับตัวและหาทางเลือก

หากไม่เตรียมอาจผิดนัดหนี้หรือรีบขายทรัพย์สินเพื่อใช้จ่าย

เจ็บป่วยหรืออุบัติเหตุ

เมื่อมีแผนรู้สิทธิรักษาและเงินส่วนที่ต้องเตรียมเอง

หากไม่เตรียมค่าใช้จ่ายก้อนใหญ่อาจกระทบเงินออมของครอบครัว

เป้าหมายสำคัญ

เมื่อมีแผนรู้จำนวนเงิน ระยะเวลา และยอดที่ต้องทยอยเก็บ

หากไม่เตรียมอาจต้องเลื่อนเป้าหมายหรือกู้เกินกำลัง

ลงทุนและเกษียณ

เมื่อมีแผนแยกเงินใช้ใกล้มือจากเงินระยะยาว และประเมินเงินเกษียณ

หากไม่เตรียมอาจต้องขายลงทุนขณะขาดทุน หรือเงินไม่พอเมื่อหยุดทำงาน

คนที่เราดูแล

เมื่อมีแผนเตรียมภาระหนี้ เงินดูแล และผู้รับประโยชน์ไว้ชัดเจน

หากไม่เตรียมการขาดรายได้ของคนหนึ่งอาจกระทบทั้งครอบครัว

การวางแผนช่วยเพิ่มความพร้อม ไม่ได้กำจัดความเสี่ยงหรือรับประกันความมั่งคั่ง ผลที่เกิดขึ้นขึ้นกับรายได้ ภาระ และสถานการณ์ของแต่ละคน

อ่านต่อ: ธปท. · วางแผนการเงินในแต่ละช่วงชีวิต ↗

MONEY, MADE SIMPLE

พื้นฐานดี เป้าหมายก็ใกล้ขึ้น

เลือกเรื่องที่ตรงกับคุณ
แล้วเริ่มทำทีละอย่าง

01 / จัดการเงิน

เงินไปไหนทุกเดือน?

มองภาพรวมรายรับและรายจ่าย ก่อนตัดสินใจว่าอะไรควรปรับ

อ่านแนวทาง +
จดรายรับและรายจ่ายตลอดหนึ่งเดือน แยกค่าใช้จ่ายจำเป็น ภาระหนี้ และค่าใช้จ่ายที่ยืดหยุ่นได้ จากนั้นดูยอดเงินคงเหลือเพื่อกำหนดงบที่ทำได้จริง เริ่มปรับเพียงหนึ่งรายการและติดตามผลในเดือนถัดไป
02 / เตรียมพร้อม

มีเงินสำรอง อุ่นใจกว่า

ตั้งหลักให้ชีวิต ด้วยเงินที่พร้อมใช้เมื่อเกิดเหตุไม่คาดคิด

อ่านแนวทาง +
แนวทางเริ่มต้นคือสำรอง 3–6 เท่าของรายจ่ายจำเป็นและภาระผ่อนหนี้ต่อเดือน ปรับให้เหมาะกับความแน่นอนของรายได้และผู้ที่ต้องดูแล แยกไว้ในที่ถอนใช้สะดวก และทยอยเติมคืนหลังนำไปใช้
03 / ออมตามเป้าหมาย

เปลี่ยน “อยากมี” เป็นแผน

ระบุจำนวนเงินและเวลาที่ต้องการ เพื่อเห็นก้าวถัดไปชัดขึ้น

อ่านแนวทาง +
เลือกเป้าหมายหนึ่งอย่าง กำหนดจำนวนเงินและเดือนที่ต้องการใช้ หักเงินที่มีสำหรับเป้าหมายนี้ แล้วหารด้วยจำนวนเดือนที่เหลือ หากยอดออมสูงเกินกำลัง ลองขยายเวลา ลดขนาดเป้าหมาย หรือปรับรายจ่าย
UNDERSTAND BEFORE YOU INVEST

รู้จักสินทรัพย์ทางการเงิน

เข้าใจสิ่งที่ลงทุน
ก่อนเลือกให้ตรงกับเป้าหมาย

เงินแต่ละก้อนมีหน้าที่ต่างกัน เริ่มจากรู้ว่าเราถืออะไร ผลตอบแทนมาจากไหน และมีโอกาสสูญเสียเงินอย่างไร

แยกประเภทให้เข้าใจก่อน

หุ้นคือความเป็นเจ้าของ • ตราสารหนี้คือความเป็นเจ้าหนี้ โดยมีพันธบัตรและหุ้นกู้เป็นประเภทย่อย ส่วนกองทุนรวมและ ETF เป็นรูปแบบที่พาเราไปลงทุนในสินทรัพย์เหล่านั้น จึงอาจมีเนื้อหาที่เชื่อมโยงกัน

01 / MUTUAL FUNDS

กองทุนรวม

รวมเงินให้ผู้จัดการกองทุนดูแล

  1. รวมเงินจากผู้ลงทุน
  2. หน่วยลงทุนถือผ่านกองทุน
  3. มูลค่า / ปันผลตามนโยบาย

นำเงินของผู้ลงทุนหลายคนมารวมกัน แล้วลงทุนตามนโยบายที่ระบุ เช่น หุ้น ตราสารหนี้ หรือหลายสินทรัพย์ ผู้ลงทุนถือหน่วยลงทุน ไม่ได้ถือสินทรัพย์แต่ละรายการโดยตรง

ทำความเข้าใจก่อนลงทุน
ผลตอบแทนมาจากไหน
มูลค่าหน่วยลงทุนที่เปลี่ยนแปลง และเงินปันผลหากกองทุนมีนโยบายจ่าย ซึ่งไม่รับประกัน
ความเสี่ยงที่ควรรู้
ความเสี่ยงขึ้นกับสินทรัพย์ที่ถือ การกระจุกตัว และค่าเงินในกรณีลงทุนต่างประเทศ กองทุนรวมไม่ใช่เงินฝากและอาจขาดทุนได้
ก่อนตัดสินใจ ให้ดูอะไร
อ่าน Fund Fact Sheet ดูนโยบาย ระดับความเสี่ยง ค่าธรรมเนียม และจำนวนวันรับเงินหลังขายคืน ผลงานย้อนหลังไม่ยืนยันผลในอนาคต

กองทุนหุ้นกับกองทุนตลาดเงินเป็นกองทุนรวมเหมือนกัน แต่ความเสี่ยงต่างกันมาก

ก.ล.ต. · รู้จักกองทุนรวม ↗
02 / STOCKS

หุ้น

เป็นเจ้าของส่วนหนึ่งของธุรกิจ

  1. บริษัทธุรกิจที่เลือก
  2. หุ้นสิทธิความเป็นเจ้าของ
  3. ราคา / ปันผลไม่รับประกัน

หุ้นสามัญแสดงความเป็นเจ้าของในบริษัท ผู้ถือหุ้นมีสิทธิตามประเภทหุ้น เช่น รับเงินปันผลเมื่อบริษัทประกาศจ่าย และออกเสียงในที่ประชุมผู้ถือหุ้น

ทำความเข้าใจก่อนลงทุน
ผลตอบแทนมาจากไหน
กำไรจากราคาขายที่สูงกว่าราคาซื้อ และเงินปันผลที่บริษัทอาจจ่าย
ความเสี่ยงที่ควรรู้
ราคาผันผวนตามผลประกอบการ เศรษฐกิจ และความคาดหวัง หากธุรกิจล้มเหลวอาจสูญเสียเงินลงทุนทั้งหมด
ก่อนตัดสินใจ ให้ดูอะไร
เข้าใจธุรกิจ อ่านงบการเงิน ประเมินราคาและสภาพคล่อง กระจายความเสี่ยงแทนการพึ่งบริษัทเดียว

หุ้นราคาถูกต่อหนึ่งหน่วย ไม่ได้แปลว่ามูลค่าธุรกิจถูกเสมอไป

ธปท. · ตลาดตราสารทุน ↗
03 / GOVERNMENT BONDS

พันธบัตร

ให้ภาครัฐกู้ยืมเงินตามเงื่อนไข

  1. ภาครัฐผู้ออกพันธบัตร
  2. พันธบัตรสิทธิของเจ้าหนี้
  3. ดอกเบี้ย / ส่วนลดตามเงื่อนไขรุ่น

เป็นตราสารหนี้ที่ออกโดยภาครัฐ เช่น พันธบัตรรัฐบาล ผู้ลงทุนมีฐานะเป็นเจ้าหนี้ โดยมีวันครบกำหนดและเงื่อนไขผลตอบแทนของแต่ละรุ่น

ทำความเข้าใจก่อนลงทุน
ผลตอบแทนมาจากไหน
ดอกเบี้ยหรือส่วนลดตามเงื่อนไข และกำไรหรือขาดทุนหากขายก่อนครบกำหนด
ความเสี่ยงที่ควรรู้
แม้พันธบัตรรัฐบาลมีความเสี่ยงเครดิตต่ำ แต่ราคาขายก่อนครบกำหนดอาจต่ำกว่าทุน และเงินเฟ้ออาจลดกำลังซื้อ พันธบัตรรัฐวิสาหกิจต้องตรวจว่ามีรัฐบาลค้ำประกันหรือไม่
ก่อนตัดสินใจ ให้ดูอะไร
ดูผู้ออก อายุ อัตราดอกเบี้ย เงื่อนไขโอนหรือขาย และวันที่ต้องใช้เงิน อย่าใช้คำว่า “พันธบัตร” แทนคำว่าไม่มีความเสี่ยง

ดอกเบี้ยที่ระบุหน้าตั๋ว อาจไม่เท่ากับผลตอบแทนที่ได้เมื่อซื้อในราคาตลาด

ธปท. · คำถามเรื่องพันธบัตรออมทรัพย์ ↗
04 / FIXED INCOME

ตราสารหนี้และหุ้นกู้

เป็นเจ้าหนี้ แทนการเป็นเจ้าของ

  1. ผู้ออกตราสารกู้เงินไปใช้
  2. ตราสารหนี้เราถือสิทธิรับชำระ
  3. ดอกเบี้ย / ส่วนลดเสี่ยงผิดนัดได้

ตราสารหนี้คือสัญญาระดมเงินที่กำหนดสิทธิรับชำระตามเงื่อนไข ครอบคลุมพันธบัตรภาครัฐและหุ้นกู้เอกชน หมวดนี้เน้นหุ้นกู้ที่บริษัทออกเพื่อกู้เงิน

ทำความเข้าใจก่อนลงทุน
ผลตอบแทนมาจากไหน
ดอกเบี้ยหรือส่วนลด และส่วนต่างราคาซื้อขาย โดยขึ้นกับความสามารถชำระของผู้ออก
ความเสี่ยงที่ควรรู้
บริษัทอาจผิดนัดชำระ ราคาปรับลงเมื่ออัตราดอกเบี้ยเปลี่ยน และบางรุ่นขายต่อยาก หุ้นกู้ด้อยสิทธิหรือไม่มีกำหนดไถ่ถอนมีความเสี่ยงเพิ่มเติม
ก่อนตัดสินใจ ให้ดูอะไร
อ่านอันดับเครดิต งบการเงิน ลำดับสิทธิ หลักประกัน และข้อกำหนดไถ่ถอน อันดับเครดิตไม่ใช่การรับประกันว่าจะได้รับเงินคืน

ดอกเบี้ยสูงควรอ่านเหตุผลและความเสี่ยงของผู้ออกให้มากขึ้น

ThaiBMA · คู่มือผู้ลงทุนตราสารหนี้ ↗
05 / MONEY MARKET

ตลาดเงิน

รู้จักเครื่องมือทางการเงินระยะสั้น

  1. ระยะสั้นโดยทั่วไปไม่เกินปี
  2. ตราสาร / กองทุนตามช่องทางที่เลือก
  3. ดอกเบี้ย / มูลค่ายังมีความเสี่ยง

ตลาดเงินเป็นแหล่งกู้ยืมและลงทุนระยะสั้น โดยทั่วไปไม่เกิน 1 ปี เช่น ตั๋วเงินคลังและตราสารระยะสั้น ผู้ลงทุนรายย่อยอาจเข้าถึงผ่านกองทุนรวมตลาดเงิน

ทำความเข้าใจก่อนลงทุน
ผลตอบแทนมาจากไหน
ดอกเบี้ย ส่วนลด หรือการเปลี่ยนแปลงมูลค่าหน่วยลงทุน ขึ้นกับเครื่องมือที่เลือก
ความเสี่ยงที่ควรรู้
ยังมีความเสี่ยงเครดิต สภาพคล่อง และราคา กองทุนตลาดเงินไม่ใช่บัญชีเงินฝากและไม่ได้รับความคุ้มครองเงินฝาก
ก่อนตัดสินใจ ให้ดูอะไร
ตรวจคุณภาพตราสาร ค่าธรรมเนียม เวลาตัดรอบคำสั่ง และวันรับเงิน อย่าสมมติว่าถอนได้ทันทีเหมือนเงินในบัญชี

“ตลาดเงิน” เป็นประเภทตลาด ส่วน “กองทุนตลาดเงิน” เป็นกองทุนที่ลงทุนในเครื่องมือระยะสั้น

ธปท. · โครงสร้างตลาดการเงิน ↗
06 / EXCHANGE TRADED FUNDS

ETF

กองทุนที่ซื้อขายในตลาดหลักทรัพย์

  1. ซื้อขายในตลาดระหว่างวัน
  2. หน่วย ETFถือสินทรัพย์ตามแผน
  3. ราคา / ปันผลเสี่ยงตามสินทรัพย์

ETF เป็นกองทุนรวมที่ซื้อขายระหว่างวันได้ในตลาดหลักทรัพย์ มีสินทรัพย์และกลยุทธ์หลากหลาย เช่น อ้างอิงดัชนีหุ้น ตราสารหนี้ หรือทองคำ จึงควรดูนโยบายของแต่ละกอง

ทำความเข้าใจก่อนลงทุน
ผลตอบแทนมาจากไหน
ส่วนต่างราคาหน่วยลงทุน และเงินปันผลหากมีนโยบายจ่าย
ความเสี่ยงที่ควรรู้
เสี่ยงตามสินทรัพย์ที่ถือ ราคาตลาดอาจต่างจากมูลค่าทรัพย์สินสุทธิ และผลตอบแทนอาจคลาดเคลื่อนจากดัชนี ETF แบบทวีคูณหรือผกผันมีความซับซ้อนเพิ่มขึ้น
ก่อนตัดสินใจ ให้ดูอะไร
เปรียบเทียบนโยบาย ค่าใช้จ่าย สภาพคล่อง ส่วนต่างราคาซื้อขาย และ iNAV ก่อนส่งคำสั่ง

ETF เป็นรูปแบบของกองทุน ไม่ใช่ระดับความเสี่ยงแบบเดียวกันทั้งหมด

ตลาดหลักทรัพย์ฯ · ลักษณะผลิตภัณฑ์ ETF ↗
07 / REAL ESTATE INVESTMENT TRUSTS

REIT

เข้าถึงการลงทุนในอสังหาริมทรัพย์

  1. อสังหาริมทรัพย์หรือสิทธิการเช่า
  2. หน่วยทรัสต์ลงทุนผ่าน REIT
  3. เงินจ่าย / ราคาตามผลดำเนินงาน

ทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์นำเงินไปลงทุนในอสังหาริมทรัพย์หรือสิทธิการเช่า เช่น อาคารสำนักงาน คลังสินค้า หรือศูนย์การค้า โดยมีผู้จัดการกองทรัสต์บริหาร

ทำความเข้าใจก่อนลงทุน
ผลตอบแทนมาจากไหน
เงินจ่ายจากผลประโยชน์ของกองทรัสต์ และส่วนต่างราคาหน่วยทรัสต์ ไม่ใช่ดอกเบี้ยคงที่
ความเสี่ยงที่ควรรู้
รายได้ขึ้นกับผู้เช่าและการใช้พื้นที่ มีความเสี่ยงจากหนี้สิน ดอกเบี้ย และราคาหน่วยทรัสต์ สิทธิการเช่ามีอายุจำกัด
ก่อนตัดสินใจ ให้ดูอะไร
ดูประเภททรัพย์สิน อัตราเช่า ผู้เช่ารายใหญ่ หนี้สิน และถือกรรมสิทธิ์หรือสิทธิการเช่า หากเป็นสิทธิการเช่าต้องดูอายุคงเหลือ

เงินจ่ายสูงในอดีต ไม่ได้ยืนยันว่าจะจ่ายเท่าเดิมหรือได้เงินต้นคืนครบ

ตลาดหลักทรัพย์ฯ · รู้จัก REIT ↗
08 / BANK DEPOSITS

เงินฝาก

พื้นฐานสำหรับเงินที่ต้องพร้อมใช้

  1. สถาบันการเงินรับฝากเงิน
  2. บัญชีเงินฝากสิทธิเรียกคืนเงิน
  3. ดอกเบี้ยตามเงื่อนไขบัญชี

เงินฝากออมทรัพย์และเงินฝากประจำมีเงื่อนไขการถอนและดอกเบี้ยต่างกัน ควรแยกเงินสำหรับใช้จ่ายหรือสำรองออกจากเงินที่พร้อมลงทุนระยะยาว

ทำความเข้าใจก่อนลงทุน
ผลตอบแทนมาจากไหน
ดอกเบี้ยตามเงื่อนไขของบัญชีและสถาบันการเงิน
ความเสี่ยงที่ควรรู้
ดอกเบี้ยอาจต่ำกว่าเงินเฟ้อ การถอนฝากประจำก่อนกำหนดอาจได้ดอกเบี้ยน้อยลง และความคุ้มครองขึ้นกับประเภทเงินฝากและสถาบันที่อยู่ในระบบ
ก่อนตัดสินใจ ให้ดูอะไร
ตรวจเงื่อนไขบัญชีและสิทธิคุ้มครองกับสถาบันคุ้มครองเงินฝาก ปัจจุบันวงเงินตามระบบคุ้มครองคือ 1 ล้านบาทต่อผู้ฝากต่อสถาบันการเงิน โดยรวมทุกบัญชีที่เข้าเกณฑ์ในสถาบันเดียวกัน

การเปิดหลายบัญชีในธนาคารเดียวกัน ไม่ได้ทำให้วงเงินคุ้มครองเพิ่มตามจำนวนบัญชี

สถาบันคุ้มครองเงินฝาก · ขอบเขตความคุ้มครอง ↗

ก่อนเลือกสินทรัพย์ ลองตอบ 3 ข้อนี้

  1. จะใช้เงินก้อนนี้เมื่อไร และต้องถอนง่ายแค่ไหน?
  2. หากมูลค่าลดลง จะกระทบค่าใช้จ่ายจำเป็นหรือไม่?
  3. เข้าใจความเสี่ยง ค่าธรรมเนียม และเงื่อนไขรับเงินคืนแล้วหรือยัง?

ไม่มีสินทรัพย์ใดเหมาะกับทุกเป้าหมาย การกระจายลงทุนช่วยลดการพึ่งพาสินทรัพย์เดียว แต่ไม่ได้ป้องกันการขาดทุนทั้งหมด

ข้อมูลเพื่อการศึกษา ตรวจสอบแหล่งอ้างอิง 16 กันยายน 2569 · เงื่อนไขจริงให้ดูเอกสารของแต่ละผลิตภัณฑ์

PROTECT WHAT MATTERS

รู้จักประกันแบบต่าง ๆ

เข้าใจความคุ้มครอง แล้ววางแผนรับมือความเสี่ยงที่กระทบชีวิต ครอบครัว และธุรกิจของคุณ

เปิดคู่มือประกันในไทย ↗
START SMALL, STAY CONSISTENT

เริ่มต้นวันนี้
ด้วย 3 ขั้นตอนง่าย ๆ

  1. เปิดดูตัวเลขจริง

    รวมรายรับ รายจ่าย เงินออม และหนี้ของคุณไว้ในที่เดียว

  2. เลือกเป้าหมายที่สำคัญที่สุด

    เริ่มจากสิ่งเดียวที่อยากทำให้สำเร็จ พร้อมกำหนดเวลา

  3. นัดทบทวนกับตัวเอง

    ตรวจความคืบหน้าทุกเดือน และปรับแผนเมื่อชีวิตเปลี่ยน

MAKE YOUR GOAL A PLAN

เป้าหมายของคุณ
เริ่มที่เดือนละเท่าไร?

ลองใส่ตัวเลข เพื่อเห็นแผนการออมเบื้องต้น

ยอดออมที่ต้องเตรียมต่อเดือน
3,750บาท / เดือน

อีก 90,000 บาท ก็ถึงเป้าหมายของคุณ

คำนวณจาก (เป้าหมาย − เงินที่มีแล้ว) ÷ จำนวนเดือน
ไม่รวมดอกเบี้ย ผลตอบแทน เงินเฟ้อ และค่าธรรมเนียม
ตัวเลขนี้เป็นตัวอย่างสำหรับช่วยวางแผน

เรียนรู้ต่อจากแหล่งข้อมูลที่เชื่อถือได้

เนื้อหาพื้นฐานอ้างอิงแนวทางของธนาคารแห่งประเทศไทย

ขั้นตอนวางแผนการเงิน ↗เรียนรู้เรื่องการออม ↗

ข้อมูลเพื่อการศึกษา ควรปรับใช้ตามรายได้ ภาระ และเป้าหมายของตนเอง

กลับด้านบน